
Suscripciones en cripto sin contracargos: renovaciones que quedan cobradas
Puntos clave
- La tarjeta daña el ingreso recurrente de dos maneras. El suscriptor disputa renovaciones, y la credencial guardada vence o se reemite. Una investigación de Paddle, citada por Baremetrics, atribuye entre 20% y 40% de la baja de suscripciones a pagos fallidos.
- Una renovación on-chain es final al confirmar. El ingreso que registraste en marzo sigue siendo tuyo en julio, así que tu MRR dice lo que dice.
- Visa bajó su línea de disputas para comercios a 1,5% el 1 de abril de 2026. Sin mecanismo de disputa, no hay ratio que vigilar.
- Payzum es no-custodial. Las renovaciones van a una wallet que controlás, así que no hay saldo en el procesador, ni reserva móvil, ni calendario de pagos.
- Una sola cuenta cubre alta, renovación, facturas anuales, acceso por webhook, cobros en mostrador con QR del POS y pagos a afiliados.
Por qué una renovación de USD 29 es el cobro más riesgoso que procesás
La suscripción es el único modelo donde cobrás a alguien que no está presente. Cada renovación es un pago hecho semanas después de que el cliente pensó en vos por última vez. Los rieles de tarjeta manejan mal ese hueco.
El primer problema es la disputa. El suscriptor mira su resumen, ve un descriptor que no reconoce y llama al banco en vez de escribir a tu soporte. El emisor puede mirar varias renovaciones hacia atrás, así que una sola llamada puede revertir un historial entero. Perdés el ingreso y nunca tuviste la chance de simplemente cancelar el plan.
El segundo problema es más silencioso y suele ser mayor. El cliente sigue queriendo el producto, pero la tarjeta guardada dejó de funcionar. Las tarjetas vencen, los bancos las reemiten tras una filtración y los emisores rechazan recurrentes del exterior. Baremetrics, citando a Paddle, informa que la baja involuntaria explica entre 20% y 40% de la baja total y que le cuesta a la empresa promedio cerca de 9% de su ingreso mensual recurrente.
El tercer problema es cómo te ve tu adquirente. Según el aviso de 2026 del Merchant Risk Council, Visa redujo el umbral para comercios en su programa VAMP de 2,2% a 1,5% el 1 de abril de 2026. El ratio suma reportes de fraude y disputas, dividido por las transacciones con tarjeta no presente liquidadas. Las suscripciones entran en ese denominador todos los meses.
Un negocio de 1.000 suscriptores, con números
Tomá una herramienta SaaS con 1.000 suscriptores a USD 29 por mes. Son USD 29.000 de MRR y USD 348.000 al año. La tabla usa las cifras con fuente de arriba y dos supuestos marcados como tales.
| Línea | Base | Resultado |
|---|---|---|
| MRR perdido por pagos fallidos, por mes | Promedio de Baremetrics: 9% del MRR | USD 2.610 |
| Suscriptores perdidos por pagos fallidos, por mes | Supuesto de 5% de baja total, con la parte involuntaria de 20% a 40% de Paddle | 10 a 20 personas, o USD 290 a 580 de MRR |
| La misma pérdida a 12 meses, sin recuperación | Mismo supuesto, sin cobranza ni altas nuevas | 120 a 240 personas, o USD 3.480 a 6.960 de MRR |
| Eventos de disputa para llegar a 1,5% | 1.000 renovaciones liquidadas por mes, fórmula de VAMP | 15 eventos en un mes |
| Comisión de Payzum sobre el mismo volumen | 0,5% por venta procesada, más gas de red | USD 145 por mes sobre USD 29.000 |
Baremetrics la midió sobre su propia base de clientes, así que tu número será distinto. Las dos filas siguientes muestran el mecanismo, no un pronóstico. Quien tiene 1.000 suscriptores puede perder un quinto de la base por tarjetas vencidas sin recibir nunca un reclamo.
La fila de disputas pide una aclaración. Visa aplica la etiqueta Excessive solo por encima de un mínimo mensual de casos, y las fuentes no coinciden en ese piso. Un negocio de este tamaño quizá nunca reciba la etiqueta. Igual paga un cargo por cada disputa y arma la evidencia de un reclamo que probablemente pierda.
Como contraste, la comisión de Payzum sobre este volumen es un único porcentaje. Si el cliente paga 100, el comercio recibe 99,50. Un plan de USD 29 llega como USD 28,855 antes del gas, y ninguna renovación se puede revertir después.
Dónde se rompe el cobro con tarjeta en ingresos recurrentes
Cuatro decisiones de diseño de los rieles explican todo esto, sea cual sea el procesador.
La reversibilidad va primero. La promesa al tarjetahabiente es un botón de deshacer, y el comercio responde una disputa con prueba de entrega. Una suscripción entrega acceso, no un paquete, así que el número de seguimiento que gana disputas no existe.
Las renovaciones dependen de una credencial que se degrada. El cobro con tarjeta guardada almacena un token de una tarjeta con vencimiento, banco emisor y ciclo de reemplazo. No controlás ninguno. Los actualizadores de cuenta y los reintentos inteligentes suavizan el daño, pero no sacan la dependencia.
El emisor decide todos los meses. Una renovación es un pedido que un modelo de riesgo aprueba o rechaza, y los recurrentes del exterior despiertan sospecha por defecto. Son doce decisiones de aprobación por cliente por año.
La custodia crea la reserva. El dinero que pasa por el saldo de un adquirente es brevemente su pasivo, y por eso existen las retenciones y las reservas móviles. Sin saldo, la reserva no tiene dónde apoyarse.
Reglas que siguen vigentes cuando no hay tarjeta
Eliminar los contracargos no elimina la protección al consumidor. En Estados Unidos, la ley ROSCA sigue exigiendo a quien vende suscripciones online informar con claridad las condiciones relevantes antes de pedir datos de cobro, obtener consentimiento expreso e informado y ofrecer una forma simple de frenar los cobros recurrentes, según el análisis de Gibson Dunn.
La regla más amplia de "click-to-cancel" de la FTC fue anulada por el Octavo Circuito en julio de 2025. La agencia reinició el proceso regulatorio, y el mismo estudio señala que la aplicación de ROSCA continúa mientras tanto. Muchos estados tienen además sus propias leyes de renovación automática.
Mostrá precio y ciclo antes del pago, facilitá la cancelación y guardá registro del consentimiento. Cambiar de riel mueve el riesgo del pago, pero los deberes de información siguen siendo tuyos. Confirmá los detalles con tu asesor legal.
Cómo cobra Payzum una suscripción sin tarjeta guardada
Payzum es un procesador de pagos no-custodial y solo cripto. Cuando un suscriptor paga, los fondos van directo a una wallet que controlás. Payzum nunca junta ni retiene el dinero, así que no hay saldo contra el que reservar ni un intermediario que te vuelva a evaluar a mitad de ciclo. La mecánica es la de procesar pagos cripto sin custodia, aplicada al ingreso recurrente.
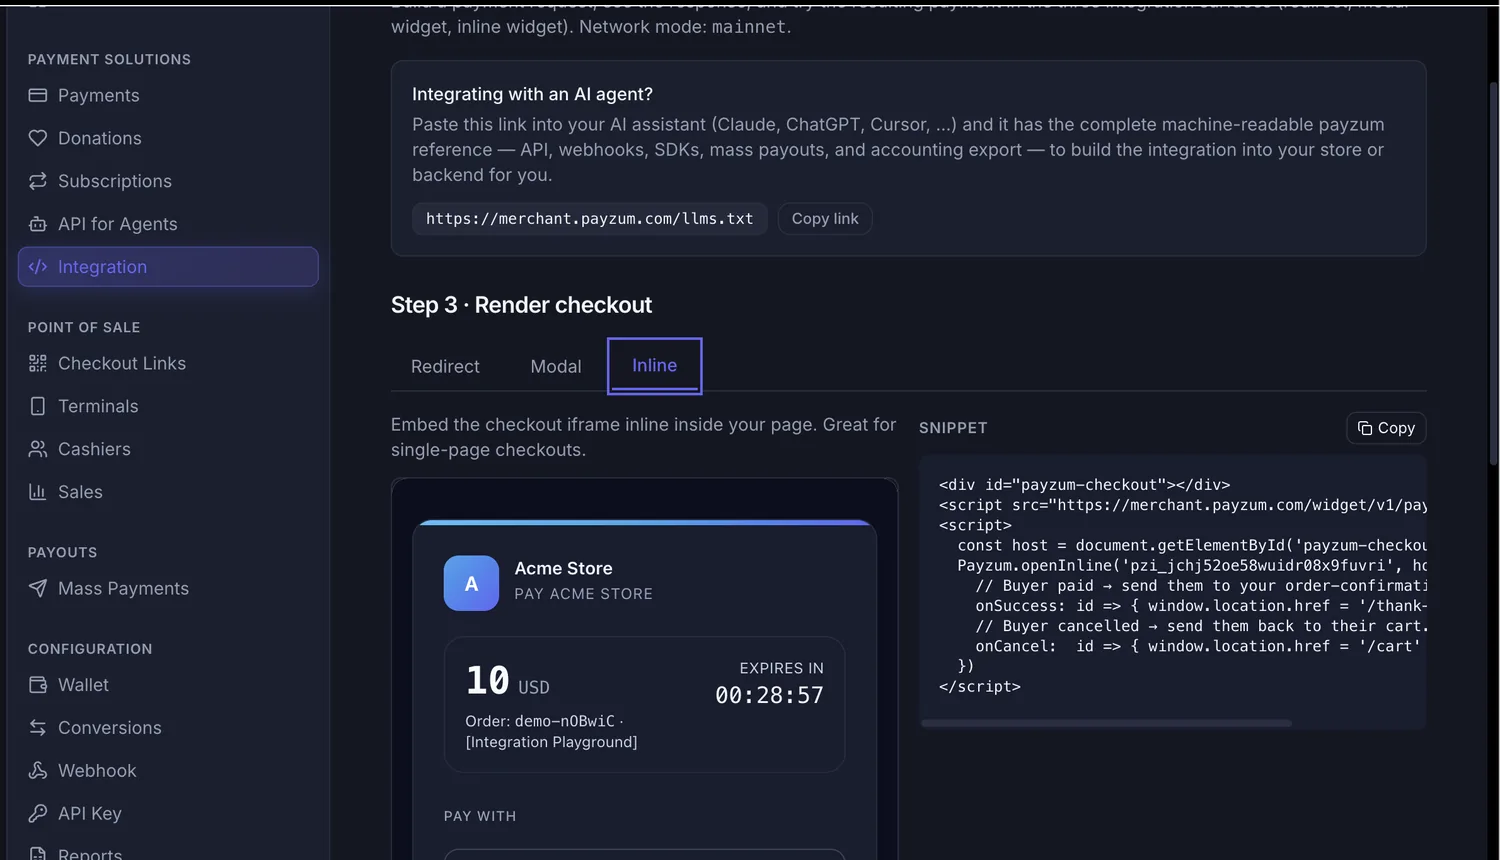
Las suscripciones recurrentes conviven con el checkout alojado, los links de pago y las facturas. Definís el plan y el suscriptor paga cada ciclo desde su propia wallet. Cada pago se liquida on-chain. Dos preguntas que dominan el cobro con tarjeta dejan de aplicar: si esta renovación se va a revertir y si esta credencial sigue viva.
El modo de falla cambia de forma. Con tarjeta, una suscripción muere en silencio cuando la credencial se degrada. On-chain, se corta a la vista cuando el suscriptor no renueva. Eso es una conversación de retención y no un bug de pagos, y los webhooks firmados se disparan con cada pago confirmado para que tu app, tu bot de Discord, tu plataforma de cursos o tu puerta den y quiten acceso solos.
El auto-convert liquida cada ciclo como USDC o USDT sin importar lo que envió el suscriptor, así que un plan de USD 29 son USD 29 en stablecoins. USDC se emite con reservas completas en activos denominados en dólares, lo que le permite funcionar como unidad de precio y no solo como token de liquidación.
El resto del ciclo corre en la misma cuenta. El checkout alojado (redirección, modal o en línea) y los links de pago sin código cubren el alta. Las facturas con expiración y detección de sobrepago cubren planes anuales y fees mensuales. El POS atiende a socios que pagan en mostrador, con un QR nuevo por cobro y cajeros con PIN. Los pagos masivos, en lotes CSV en BTC, LTC o DOGE o como pagos en stablecoins EVM en Polygon, Arbitrum, Optimism, Base, BNB Chain y Avalanche, pagan a los afiliados que financia ese MRR. El patrón está en pagos masivos en cripto.
Debajo hay infraestructura común: API REST con claves, webhooks firmados, 2FA, secretos cifrados y registro de auditoría. Payzum liquida en nueve redes: Bitcoin, Ethereum, Solana, Polygon, Base, Arbitrum, Optimism, BNB Chain y Avalanche. La confirmación tarda unos 0,4 s en Solana y unos 2 s en Base y Polygon. Si tu producto es una API, la misma cuenta puede volverla pagable por llamada con x402.
Tu primer plan en cuatro pasos
- Creá una cuenta de Payzum y conectá una wallet que controles, como una hardware wallet si operás solo o una multisig si sos empresa. No hay solicitud a un adquirente ni reserva que negociar. Activá el auto-convert para que cada ciclo llegue como USDC o USDT.
- Definí los planes. Fijá tiers mensuales y anuales en términos de stablecoin y elegí las redes que aceptás. Armá una plantilla de factura para acuerdos anuales y corporativos, así un mismo plan se vende de las dos formas.
- Poné el alta donde ya están tus clientes. Insertá el checkout alojado en tu página de precios o publicá un link de pago para email, chat y llamadas de venta. Los plugins existentes siguen andando, porque es un camino que sumás y no un stack que migrás.
- Conectá el acceso a los webhooks y salí a producción. Un pago confirmado crea la cuenta, asigna el rol o extiende la licencia, y un ciclo vencido la degrada. Para socios en mostrador, abrí el POS en un teléfono. Cuando toque pagar a afiliados, subí un solo CSV.
Quiénes cobran así: ocho modelos de suscripción
- SaaS y herramientas para desarrolladores. Planes mensuales y anuales en USDC, con webhooks que asignan puestos y claves de licencia. Los clientes del exterior pagan igual que los locales. Mirá aceptar pagos en USDC en un SaaS.
- Comunidades pagas y membresías. La suscripción es el acceso, así que el webhook que confirma el pago también asigna el rol. Un miembro no puede usar tres meses de una comunidad y después reclamar el dinero.
- Gimnasios, estudios y clubes. El alta online usa checkout alojado y la recepción usa un QR, con un cajero con PIN por persona para que las cajas se concilien por separado. El flujo está en aceptar pagos en USDC en un gimnasio.
- Creadores de cursos y programas por cohorte. Acceso mensual a la biblioteca o cuotas de una cohorte de ticket alto, cada una final al pagar. Mirá pagos cripto para cursos online.
- Creadores, newsletters y sponsorware. Los aportes chicos siguen valiendo la pena porque mover una stablecoin cuesta poco y ninguna plataforma se lleva un segundo corte. Mirá aceptar donaciones en cripto.
- Agencias y consultores con fee mensual. Un plan recurrente para el fee y facturas con expiración para los proyectos. Mirá pagos cripto para una agencia digital.
- Hosting, VPN y proveedores de infraestructura. Los clientes que te eligieron por privacidad pagan sin entregar un número de tarjeta a una cadena de intermediarios. Los productos de API pueden sumar una opción de cobro por llamada con x402.
- Marketplaces con planes para vendedores. Entran las suscripciones de vendedores y salen los pagos en stablecoins, ambos no-custodiales.
Renovaciones con tarjeta y renovaciones en cripto, fila por fila
| Qué importa | Cobro recurrente con tarjeta guardada | Suscripciones cripto de Payzum |
|---|---|---|
| ¿Se puede revertir una renovación? | Sí, por disputa, y el emisor puede mirar varios ciclos hacia atrás | No, la confirmación on-chain es final |
| Baja involuntaria | Vencimiento, reemisión, límites y rechazos sacan clientes que no querían irse | No hay credencial guardada que venza; un corte es una no renovación visible |
| Quién aprueba cada renovación | El banco emisor, con un modelo de riesgo que no ves | Nadie; el suscriptor paga desde su wallet |
| Ratios de disputa | Se monitorean todos los meses; la línea de Visa para comercios es 1,5% desde el 1 de abril de 2026 | No hay mecanismo de disputa, así que no hay ratio que monitorear |
| Reservas y retenciones | Reserva móvil posible; calendarios de pago | Ninguna, los fondos llegan a tu wallet al liquidar |
| Quién tiene el dinero | El adquirente o la plataforma hasta liberarlo | Una wallet que controlás; Payzum nunca lo retiene |
| Clientes del exterior | Los recurrentes extranjeros reciben más rechazos y costos de cruce de frontera | Mismo flujo en todo el mundo, en nueve redes |
| Tiempo hasta fondos disponibles | Días, más con una reserva | Segundos: unos 0,4 s en Solana, unos 2 s en Base y Polygon |
| Dar y quitar acceso | Webhooks más cobranza, reintentos y lógica de actualización de tarjeta | Webhooks firmados con cada pago confirmado |
| Pagar afiliados con ese ingreso | Otro riel, horario bancario, cargo por transferencia | Un lote CSV de pagos en stablecoins |
Si estás eligiendo entre proveedores cripto, las páginas comparativas de Payzum explican cómo difieren los modelos de custodia.
Objeciones de quienes manejan suscripciones
Sin tarjeta guardada, ¿cada renovación es una chance de baja?
Sí, pero una baja visible. El cobro con tarjeta esconde la baja, convierte a una parte de tus clientes contentos en baja involuntaria y suma un flujo de cobranza para recuperarlos. On-chain, el suscriptor que quiere el producto renueva y el que no, se corta. Seguís haciendo retención con recordatorios, descuentos por plan anual y avisos de uso, pero contra una intención real y no contra un número vencido. Vender planes anuales funciona acá como con tarjeta: doce meses cobrados on-chain son tuyos desde el primer día.
Mis suscriptores pagan con tarjeta hoy. ¿Los puedo migrar?
Mantené tu cobro con tarjeta. Payzum es solo cripto y no liquida a cuenta bancaria, así que funciona como segundo riel junto a tu stack fiat. Se gana su lugar donde la tarjeta es más débil: clientes del exterior, usuarios cripto, planes de ticket alto donde una disputa duele y cualquier segmento que ponga nervioso a tu adquirente. Sumarlo cuesta una página y un webhook.
¿Mi dinero está seguro si Payzum nunca lo retiene?
No hay saldo agrupado que congelar ni contra el que reservar, y eso quita los riesgos que suelen sufrir las suscripciones. La contrapartida es que las claves las tenés vos. Usá una hardware wallet si operás solo y una multisig para la tesorería de una empresa. La cuenta tiene 2FA, webhooks firmados, secretos cifrados y registro de auditoría.
¿Y si el precio se mueve entre ciclos?
Activá el auto-convert. Cada ciclo se liquida como USDC o USDT sin importar lo que envió el suscriptor, así que un plan de USD 49 son USD 49 en stablecoins cada mes.
¿Cómo manejo la contabilidad?
Cada ciclo deja un registro on-chain, más el historial de transacciones y el registro de auditoría en tu cuenta, que es contra lo que concilia tu contador. El tratamiento depende de la jurisdicción. En Estados Unidos, el IRS trata a los activos digitales como propiedad y no como moneda, lo que afecta cómo se valúa cada cobro. Confirmá los detalles con tu contador.
Antes de sumar el riel: lista de seis puntos
- Sacá tus últimos 12 meses de renovaciones fallidas y disputas, y contá cuántas fueron involuntarias.
- Elegí el segmento que recibe primero la opción cripto, como clientes del exterior o planes anuales.
- Decidí quién tiene las claves de la wallet receptora y dónde queda el respaldo.
- Escribí la política de cancelación y reembolso, y mostrala antes del pago.
- Apuntá los webhooks firmados a tu sistema de acceso y probá un ciclo vencido.
- Preguntale a tu contador cómo se registra cada cobro en stablecoins.
Preguntas frecuentes
¿Se puede hacer un contracargo sobre una suscripción en cripto?
No. Cada ciclo se liquida on-chain y queda final al confirmarse, así que ninguna red de tarjetas puede revertirlo semanas o meses después. Esa es la diferencia central con el cobro con tarjeta guardada, donde una llamada al emisor puede deshacer varias renovaciones.
¿Cómo armo suscripciones en cripto sin contracargos?
Creá una cuenta de Payzum, conectá una wallet que controles y activá el auto-convert a USDC o USDT. Definí tus planes recurrentes, poné el alta en tu página de precios con checkout alojado o un link de pago, y apuntá los webhooks firmados a tu app para que un pago confirmado dé acceso y un ciclo vencido lo quite.
¿Qué pasa si un suscriptor no renueva?
El ciclo vence y tu webhook degrada o quita el acceso. No hay bucle de reintentos de cobro ni secuencia de cobranza persiguiendo una tarjeta vencida. Una no renovación es una decisión del cliente que podés responder con retención.
¿Las suscripciones en cripto eliminan la baja involuntaria?
Eliminan su causa principal. La baja involuntaria con tarjeta viene de una credencial guardada que se degrada por vencimiento, reemisión, límites o rechazos a recurrentes del exterior. Nada de eso existe cuando el suscriptor paga desde su propia wallet.
¿También puedo cobrar planes anuales, cuotas y retainers?
Sí. Las suscripciones recurrentes cubren tiers mensuales y anuales, y las facturas con expiración y detección de sobrepago cubren contratos anuales corporativos, planes en cuotas y retainers. Ambos liquidan no-custodial en tu wallet y ambos son finales al confirmar.
¿Y los socios que pagan en persona?
Con el POS. Cualquier teléfono es una terminal: generás un QR nuevo por cada cobro en el mostrador, con un cajero con PIN por cada persona del equipo y analítica por cajero. Gimnasios, estudios y clubes pueden dar de alta socios online y cobrarles la cuota en recepción sobre el mismo riel.
Agendá una reunión sobre tu cobro recurrente
Contanos cómo recurre tu facturación hoy: planes mensuales, contratos anuales, cuotas, membresías que se renuevan en un mostrador, suscripciones de vendedores o afiliados que se pagan del mismo MRR. Diseñamos un esquema no-custodial alrededor de eso, con planes recurrentes, checkout alojado, facturas con expiración, webhooks firmados, QR del POS y pagos en stablecoins en las redes que te convengan. Empezá por la liquidación sin custodia y mirá el lado de los cobros únicos en aceptar pagos en USDC online.
¿Preferís el link directo? Agendar una consulta de pagos · [email protected]
Este artículo es información general sobre infraestructura de pagos, no asesoría legal, impositiva, contable ni financiera. El tratamiento de los cobros en activos digitales, los contratos de suscripción y las reglas de cancelación para consumidores cambian según la jurisdicción: confirmá lo que aplica a tu negocio con tu contador o tu asesor legal.